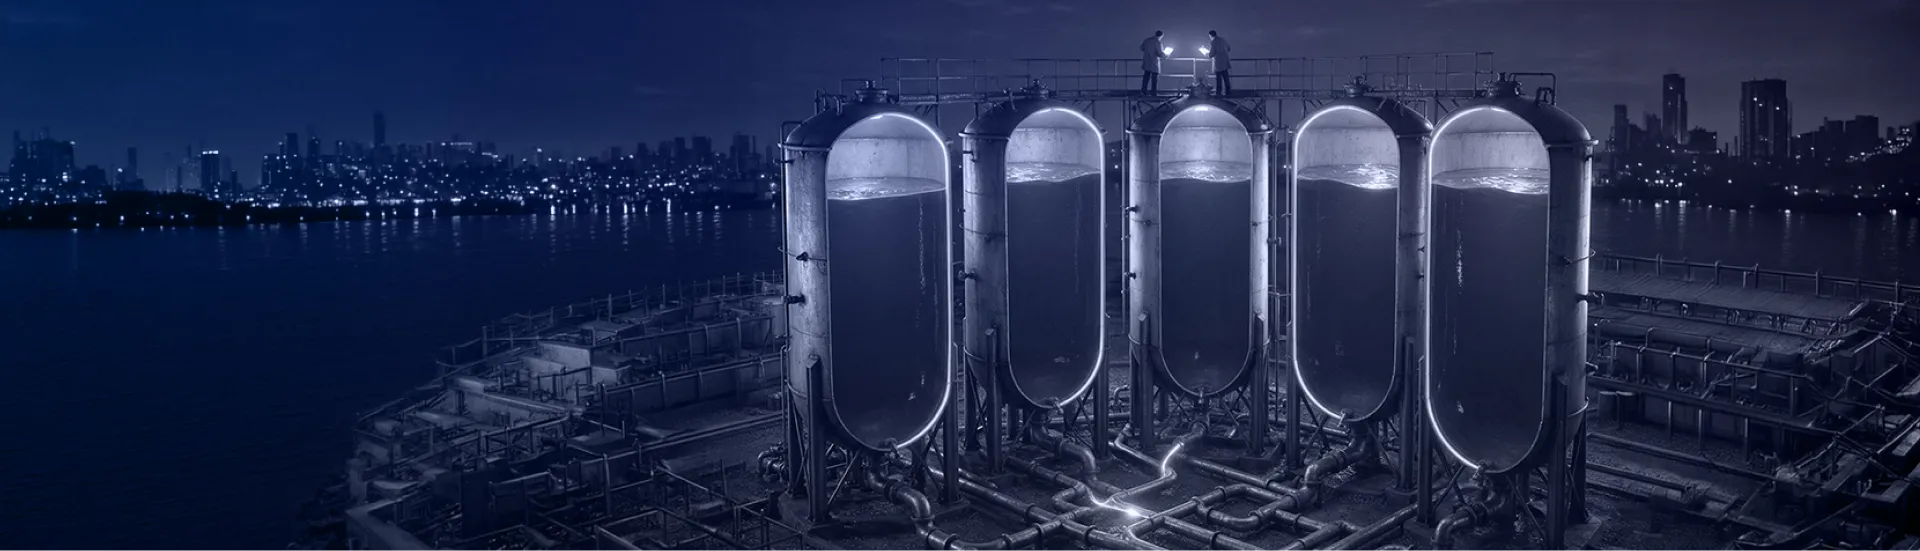
Bayonne, Nueva Jersey, principios de los años sesenta. Un comerciante llamado Tino De Angelis tiene un patio con decenas de tanques gigantes llenos de aceite de soya, y los usa como colateral para pedir prestado. Los inspectores llegan, miden y certifican. Los tanques están llenos.
No lo estaban. El aceite flota sobre el agua, y la mayoría de los tanques eran agua con una capa delgada de aceite encima. Los tanques estaban conectados por tuberías, así que mientras los inspectores caminaban de uno a otro, el mismo aceite se bombeaba al siguiente tanque que iban a medir. Y la varilla de medición, la que bajaba hasta el fondo y salía empapada de aceite, en realidad caía dentro de un tubo lleno de aceite instalado en medio de un tanque de agua.
Cuando todo se destapó en noviembre de 1963, decenas de compañías le habían prestado contra un aceite que no existía. Pasó a la historia como el gran fraude del aceite de ensalada.
Nos lo contó Paul Burke en All You Can Debt. Paul fue abogado, banquero de inversión, asegurador de garantías financieras, banquero comercial y consultor; estructuró operaciones en México, Asia y Europa, y se describe a sí mismo como un ciudadano ejemplar de la titularización. Lo aprendió en la facultad de derecho, y lo cuenta por una razón precisa: el fraude comercial es tan viejo como el comercio, y casi no ha cambiado.
Sesenta años, los mismos tres trucos
Pongamos el caso de Bayonne al lado de Tricolor, el prestamista de autos subprime que quebró en septiembre de 2025.
El agua bajo el aceite es colateral inflado. Según la acusación federal, Tricolor había pignorado unos 2.200 millones de dólares en activos cuando sus propios registros mostraban unos 1.400 millones de colateral real.
Las tuberías entre tanques son el doble pledge. Según la revisión posterior a la quiebra, unos 29.000 de sus cerca de 70.000 créditos activos compartían el número de identificación del vehículo con otro crédito ya pignorado. El mismo carro, mostrado en dos tanques.
Y la varilla con el tubo de aceite es la muestra perfecta. La acusación describe una compañía de portafolio ficticia creada en el sistema de Tricolor para que créditos ya castigados parecieran créditos sanos. Lo que el lender medía era impecable. Lo que había alrededor, no.
Ni el aceite ni los carros importan. Los tres trucos son los mismos porque los tres explotan la misma debilidad: el que verifica mira lo que el deudor le pone enfrente.
Los inspectores sí fueron
Hay un detalle del caso de 1963 que lo dice todo: la compañía que emitía los certificados de depósito dejó que el propio De Angelis eligiera a los custodios de los tanques. La inspección existía. Lo que no existía era independencia.
Ese es el patrón que se repite. En Tricolor había trustee y había backup servicer, pero nadie cumplía el rol de agente de verificación, porque ningún lender lo había pedido. Valentina, nuestra CEO, lo planteó así en la conversación: ¿qué vas a administrar si nunca verificaste nada? Cuando todo explota, alguien tiene que reconstruir la información desde cero, justo cuando ya no sirve.
Y el truco de las tuberías tiene una condición: solo funciona si cada inspector mira únicamente su tanque. En Latinoamérica, los verificadores se integran incluso con sus competidores para confirmar que no están viendo el mismo activo dos veces. En Estados Unidos, un servicer no se conecta con otro. Paul lo resumió sin rodeos: eso está en el corazón del problema de Tricolor.
Quién pone a alguien a mirar todos los tanques
La solución, para Paul, pasa por un registro independiente. No cree que el Congreso americano vaya a legislarlo, así que ve dos caminos: un consorcio de los grandes lenders que construya una utilidad central, o que unos pocos adopten la verificación primero y el fraude se mude a los que no la tienen, como el primer niño de la cuadra que estrena algo que luego todos quieren.
Queda la pregunta incómoda de los incentivos. Los trustees cobran centavos por un trabajo más administrativo que operativo, y los lenders temen perder el deal si piden acceso a los datos. ¿Cuándo le va a importar al mercado? Cuando le toque el bolsillo, ya sea por una crisis sistémica o porque el dinero minorista que tantos quieren llevar al crédito privado obligue a los reguladores a hacer las preguntas que hoy nadie hace.
En Vaas no esperamos a ese momento. Verificamos existencia, ownership y cashflows de cada activo contra la fuente, todos los días, y de forma independiente del deudor. Es decir, miramos el fondo del tanque y no la varilla.
El fraude nunca fue creativo. Lo que faltaba era alguien mirando.
La conversación completa con Paul Burke, incluyendo cómo una estructura nacida en Latinoamérica terminó financiando pubs en Londres y franquicias de donas en Estados Unidos, está en el episodio de All You Can Debt.
⏯️ YouTube 👉 https://shorturl.at/FnP9c
🎧 Spotify 👉 https://shorturl.at/EsUaV
Descubre más acerca de Vaas en: https://getvaas.com


